Domain haupteingang.de kaufen?
Wir ziehen mit dem Projekt
haupteingang.de um.
Sind Sie am Kauf der Domain
haupteingang.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haupteingang.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
RS PRO, Sicherheitskennzeichnung, Verbotszeichen, Englisch, Zugang/Einfahrt verboten, No Admittance Authorised Personnel OnlyDas RS PRO Verbotszeichen "No Admittance Authorised Personnel Only" ist eine klare und effektive Lösung zur Kennzeichnung von Bereichen, die nur für autorisierte Personen zugänglich sind. Hergestellt aus strapazierfähigem Vinyl, bietet dieses selbstklebende Schild eine einfache Anbringung auf verschiedenen Oberflächen. Die Kombination aus schwarzem, rotem und weissem Design sorgt für eine hohe Sichtbarkeit und Verständlichkeit, wodurch es ideal für den Einsatz in gewerblichen und industriellen Umgebungen ist. Das Schild ist sowohl mit einem Text als auch mit einem Symbol versehen, um die Botschaft zu verstärken und Missverständnisse zu vermeiden. Es ist eine wichtige Massnahme zur Gewährleistung der Sicherheit und zur Einhaltung von Vorschriften. - Hergestellt aus strapazierfähigem Vinyl für Langlebigkeit - Selbstklebend für einfache Anbringung - Hohe Sichtbarkeit durch kontrastreiche Farben - Enthält sowohl Text als auch Symbol für klare Kommunikation.58,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
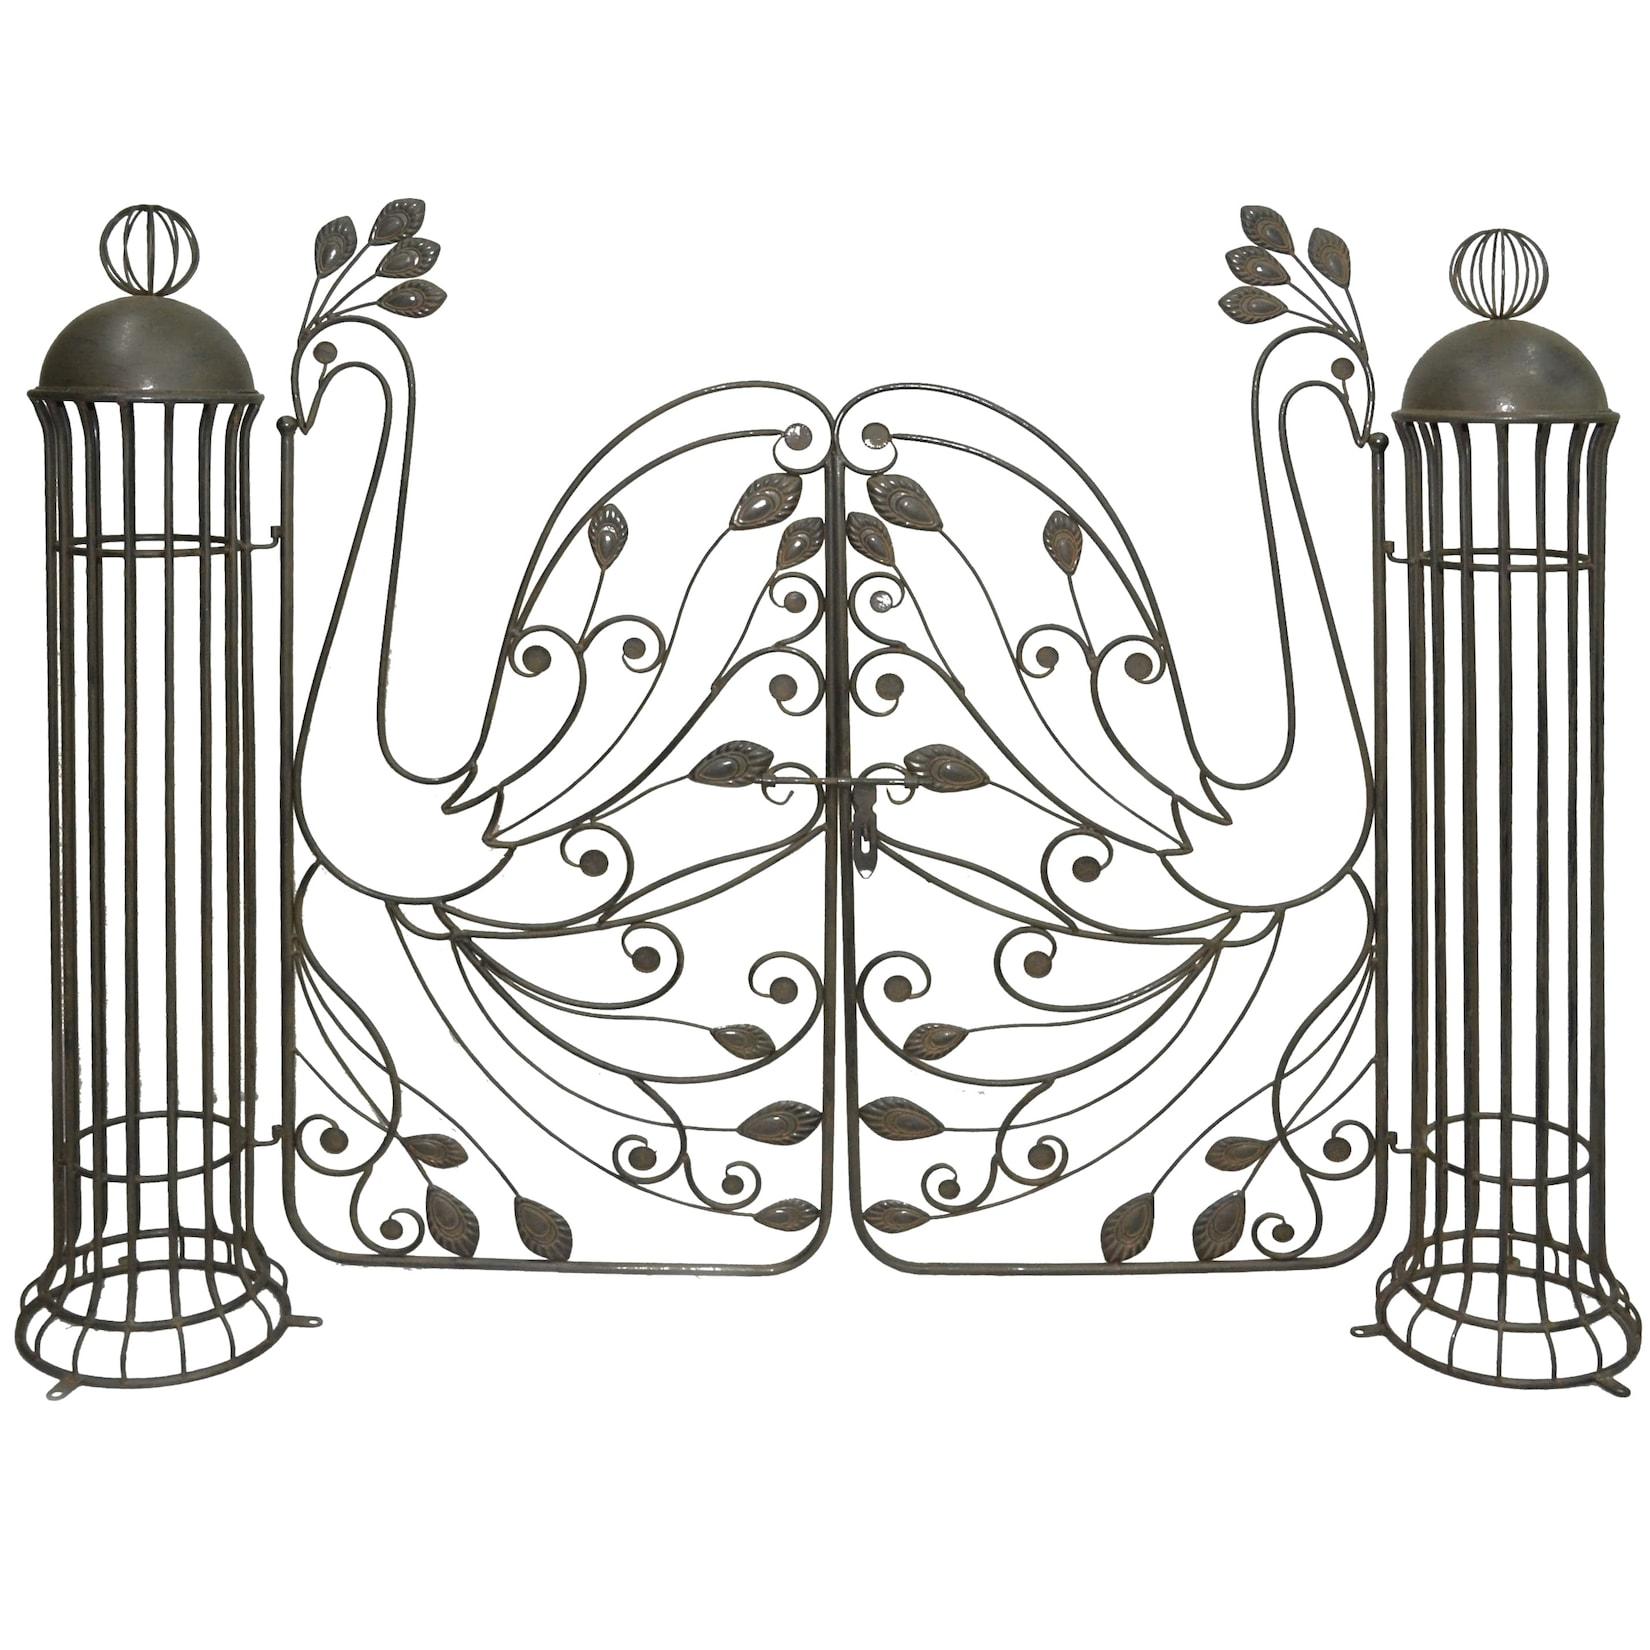
Garden Pleasure Pforte GalerasAm Eingang zeigt sich diese Pforte von ihrer besten Seite und strahlt in voller Pracht. Die Pforte erstrahlt im antiken Look und bringt das Flair eines Englischen Gartens in Ihren Eingang. Sie erhalten im Lieferumfang, 2 Pfosten und 2 Türen - inklusive R167,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ulven, Tor: AblösungAblösung , In seinem einzigen Roman erschafft Tor Ulven fünfzehn Figuren, die sich befinden in unterschiedlichen Lebensphasen befinden, von der Kindheit bis ins Greisenalter. Sie haben den Moment des Innehaltens und Stillstands erreicht und verfolgen eine 'private Utopie', sehnen sich nach etwas Unerreichbarem. Die Figuren erinnern, träumen oder malen sich in Selbstgesprächen aus, was aus ihrem Leben hätte werden können oder was ihnen für ein glückliches Leben fehlt. Und so sind es die Abwesenheiten, die ihre Gedanken dominieren: eine geliebte Frau, ein vermisster Hund, Geld oder Gesundheit. Die individuellen Schicksale gleichen stillen Variationen von Sehnsüchten und Ängsten, Trauer und Verlust. Ulven gestaltet einen Erzählreigen um die fünfzehn Protagonisten und deren unscheinbare Ablösungen. Die Wechsel von Figur zu Figur sind flackernd, leuchtend oder geschehen im Dunkel. 'Alle Übergänge in dem Buch werden dadurch markiert, dass eine Lichtquelle in eine andere übergeht oder erlischt', so beschrieb es der Norweger in einem seiner seltenen Interviews. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 201909, Autoren: Ulven, Tor, Übersetzung: Strobel, Bernhard, Seitenzahl/Blattzahl: 140, Keyword: Erinnerung; Innehalten; Sehnsucht; Träume; Verluste; visuelle Meditationen, Fachschema: Norwegische Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 134, Höhe: 17, Gewicht: 271, Produktform: Gebunden, Genre: Belletristik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.