Domain haupteingang.de kaufen?
Wir ziehen mit dem Projekt
haupteingang.de um.
Sind Sie am Kauf der Domain
haupteingang.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haupteingang.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **

Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
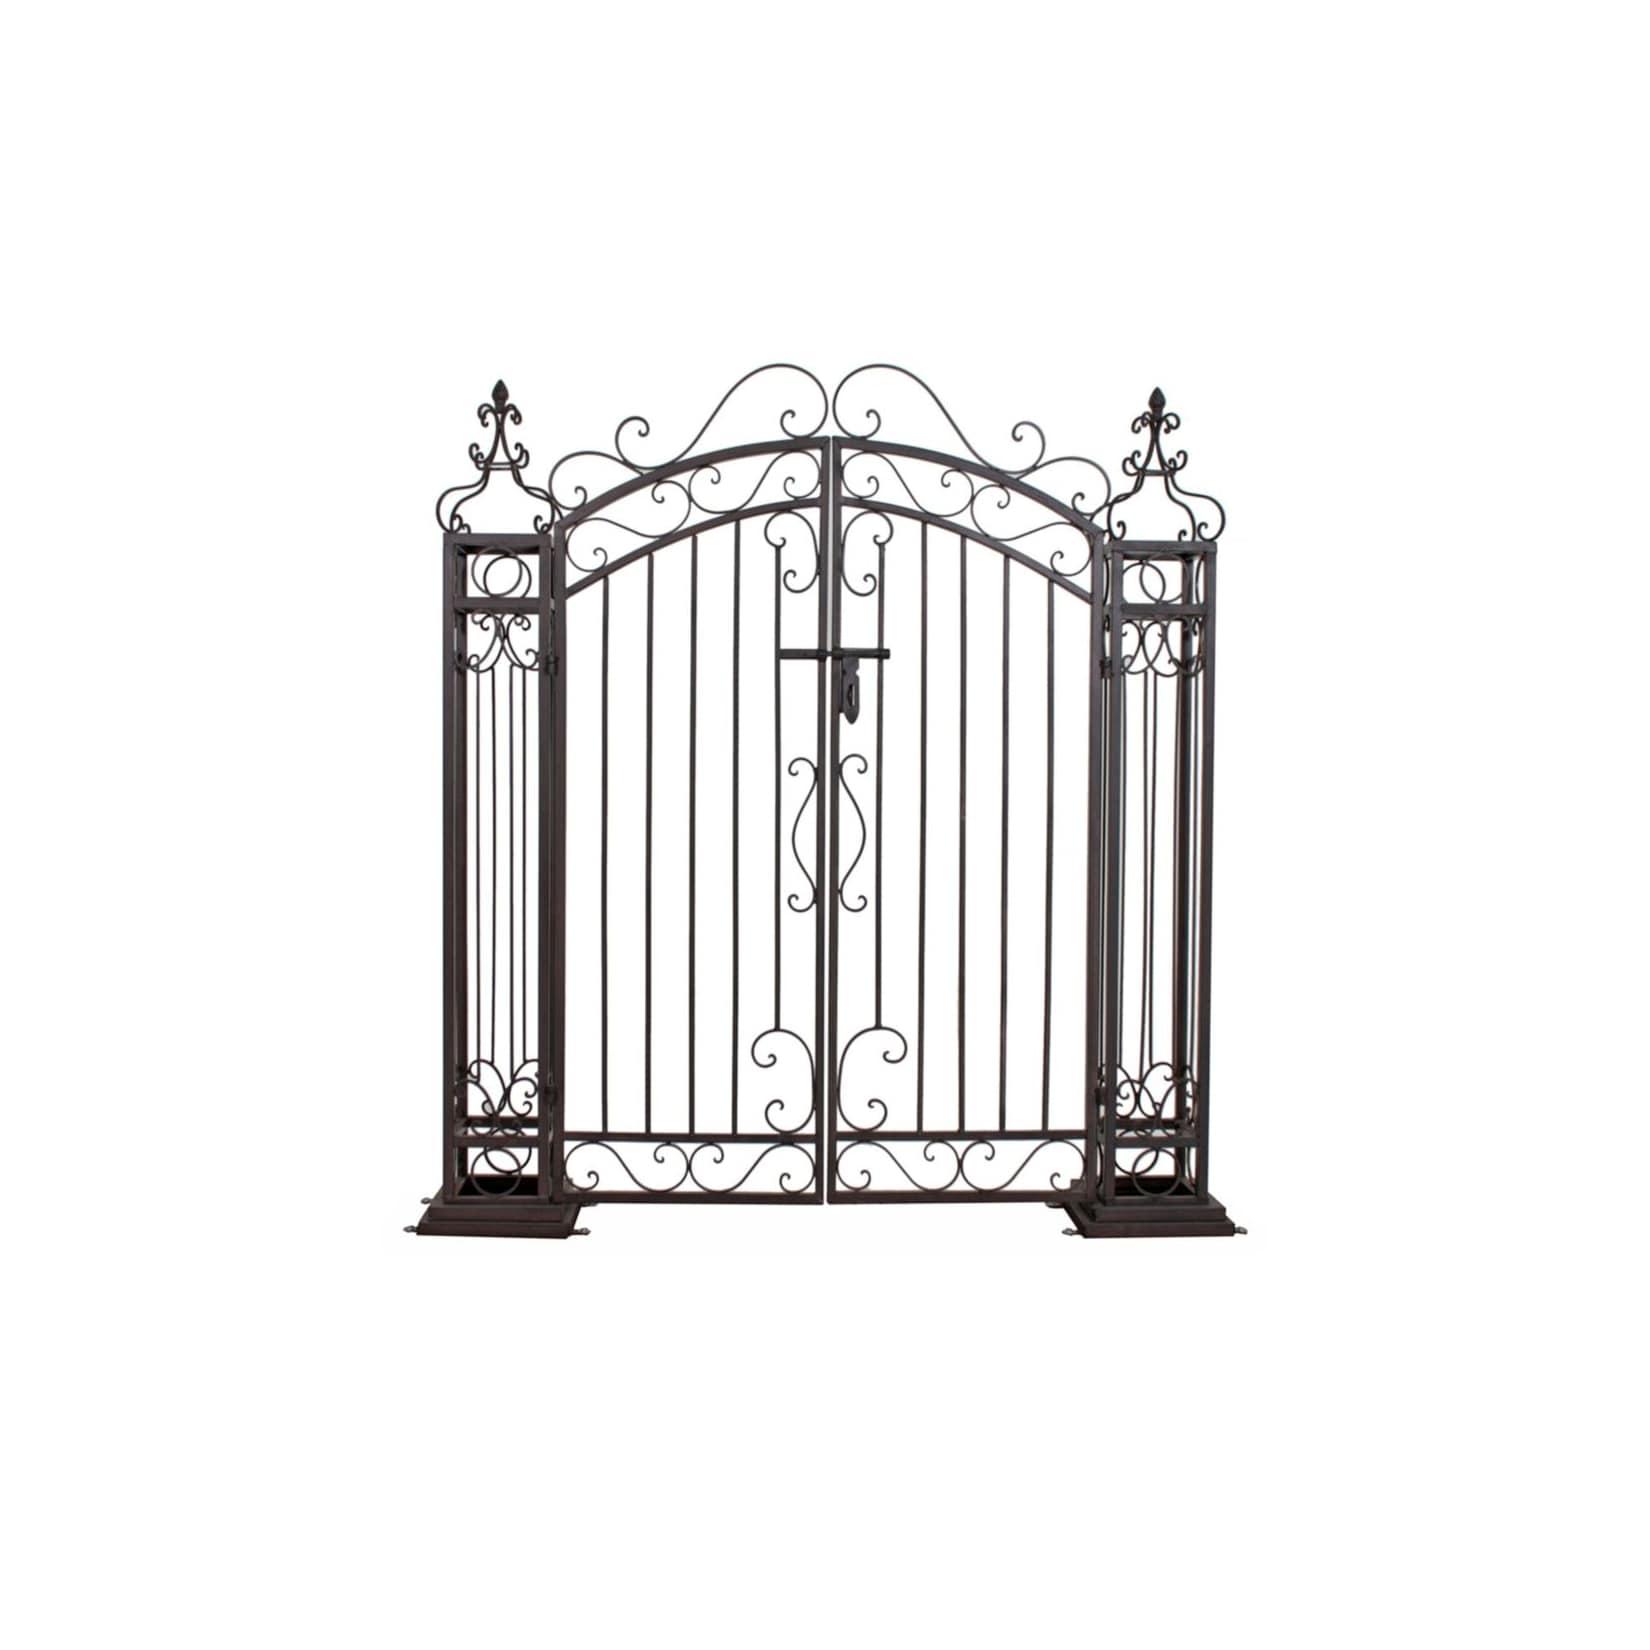
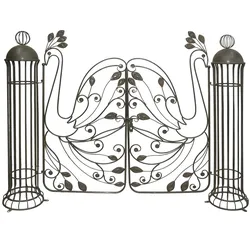
Garden Pleasure Pforte GalerasAm Eingang zeigt sich diese Pforte von ihrer besten Seite und strahlt in voller Pracht. Die Pforte erstrahlt im antiken Look und bringt das Flair eines Englischen Gartens in Ihren Eingang. Sie erhalten im Lieferumfang, 2 Pfosten und 2 Türen - inklusive R179,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ulven, Tor: AblösungAblösung , In seinem einzigen Roman erschafft Tor Ulven fünfzehn Figuren, die sich befinden in unterschiedlichen Lebensphasen befinden, von der Kindheit bis ins Greisenalter. Sie haben den Moment des Innehaltens und Stillstands erreicht und verfolgen eine 'private Utopie', sehnen sich nach etwas Unerreichbarem. Die Figuren erinnern, träumen oder malen sich in Selbstgesprächen aus, was aus ihrem Leben hätte werden können oder was ihnen für ein glückliches Leben fehlt. Und so sind es die Abwesenheiten, die ihre Gedanken dominieren: eine geliebte Frau, ein vermisster Hund, Geld oder Gesundheit. Die individuellen Schicksale gleichen stillen Variationen von Sehnsüchten und Ängsten, Trauer und Verlust. Ulven gestaltet einen Erzählreigen um die fünfzehn Protagonisten und deren unscheinbare Ablösungen. Die Wechsel von Figur zu Figur sind flackernd, leuchtend oder geschehen im Dunkel. 'Alle Übergänge in dem Buch werden dadurch markiert, dass eine Lichtquelle in eine andere übergeht oder erlischt', so beschrieb es der Norweger in einem seiner seltenen Interviews. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 201909, Autoren: Ulven, Tor, Übersetzung: Strobel, Bernhard, Seitenzahl/Blattzahl: 140, Keyword: Erinnerung; Innehalten; Sehnsucht; Träume; Verluste; visuelle Meditationen, Fachschema: Norwegische Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 134, Höhe: 17, Gewicht: 271, Produktform: Gebunden, Genre: Belletristik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
Was ist der Unterschied zwischen Pforte und Tor?
Ein Tor ist eine bewegliche Barriere, die geöffnet und geschlossen werden kann, um den Zugang zu einem bestimmten Bereich zu ermöglichen oder zu verhindern. Eine Pforte hingegen ist eine feste Öffnung oder ein Durchgang in einer Mauer oder einem Zaun, der den Zugang zu einem bestimmten Bereich ermöglicht. Im Gegensatz zu einem Tor kann eine Pforte nicht geöffnet oder geschlossen werden. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
RS PRO, Sicherheitskennzeichnung, Verbotszeichen, Englisch, Zugang/Einfahrt verboten, No Admittance Authorised Personnel OnlyDas RS PRO Verbotszeichen "No Admittance Authorised Personnel Only" ist eine klare und effektive Lösung zur Kennzeichnung von Bereichen, die nur für autorisierte Personen zugänglich sind. Hergestellt aus strapazierfähigem Vinyl, bietet dieses selbstklebende Schild eine einfache Anbringung auf verschiedenen Oberflächen. Die Kombination aus schwarzem, rotem und weissem Design sorgt für eine hohe Sichtbarkeit und Verständlichkeit, wodurch es ideal für den Einsatz in gewerblichen und industriellen Umgebungen ist. Das Schild ist sowohl mit einem Text als auch mit einem Symbol versehen, um die Botschaft zu verstärken und Missverständnisse zu vermeiden. Es ist eine wichtige Massnahme zur Gewährleistung der Sicherheit und zur Einhaltung von Vorschriften. - Hergestellt aus strapazierfähigem Vinyl für Langlebigkeit - Selbstklebend für einfache Anbringung - Hohe Sichtbarkeit durch kontrastreiche Farben - Enthält sowohl Text als auch Symbol für klare Kommunikation.58,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Garden Pleasure Pforte GalerasAm Eingang zeigt sich diese Pforte von ihrer besten Seite und strahlt in voller Pracht. Die Pforte erstrahlt im antiken Look und bringt das Flair eines Englischen Gartens in Ihren Eingang. Sie erhalten im Lieferumfang, 2 Pfosten und 2 Türen - inklusive R179,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
Ähnliche Suchbegriffe für Anfangsbestände
-
Ulven, Tor: AblösungAblösung , In seinem einzigen Roman erschafft Tor Ulven fünfzehn Figuren, die sich befinden in unterschiedlichen Lebensphasen befinden, von der Kindheit bis ins Greisenalter. Sie haben den Moment des Innehaltens und Stillstands erreicht und verfolgen eine 'private Utopie', sehnen sich nach etwas Unerreichbarem. Die Figuren erinnern, träumen oder malen sich in Selbstgesprächen aus, was aus ihrem Leben hätte werden können oder was ihnen für ein glückliches Leben fehlt. Und so sind es die Abwesenheiten, die ihre Gedanken dominieren: eine geliebte Frau, ein vermisster Hund, Geld oder Gesundheit. Die individuellen Schicksale gleichen stillen Variationen von Sehnsüchten und Ängsten, Trauer und Verlust. Ulven gestaltet einen Erzählreigen um die fünfzehn Protagonisten und deren unscheinbare Ablösungen. Die Wechsel von Figur zu Figur sind flackernd, leuchtend oder geschehen im Dunkel. 'Alle Übergänge in dem Buch werden dadurch markiert, dass eine Lichtquelle in eine andere übergeht oder erlischt', so beschrieb es der Norweger in einem seiner seltenen Interviews. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 201909, Autoren: Ulven, Tor, Übersetzung: Strobel, Bernhard, Seitenzahl/Blattzahl: 140, Keyword: Erinnerung; Innehalten; Sehnsucht; Träume; Verluste; visuelle Meditationen, Fachschema: Norwegische Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 134, Höhe: 17, Gewicht: 271, Produktform: Gebunden, Genre: Belletristik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ulven, Tor: GrabbeigabenGrabbeigaben , Tor Ulvens funkelnd schillerndes Prosadebüt "Grabbeigaben" aus dem Jahr 1988 erstmals in deutscher Übersetzung. Bereits mit diesem Frühwerk hat Tor Ulven ein Meisterwerk geschaffen, das seine Nähe zu Samuel Beckett und Claude Simon unterstreicht. "Grabbeigaben" ist ein Buch in allerpräzisesten Bildern und voller detailrealistischer Schilderungen. Wie ein literarischer Archäologe visualisiert Ulven die Reste der Vergangenheiten, auf denen wir buchstäblich tagtäglich mit unseren Füßen gehen, und die Vergangenheit, die die beiden Ich-Figuren des Buches in sich tragen. Von den privaten, intimen und teils sinnlichen Erinnerungen zweier Ich-Figuren dringt das Fragmentarium tief ein in das, was mal offensichtlich, mal verborgen auf der Welt überdauert: Mammutknochen, eine Musikaufnahme aus dem Jahr 1953, ein verlassenes Hotel, Reste aus Pompeji, Scherben und Inschriften, imaginierte Reisen an verlassene Orte, die einst bedeutsam für das eigene Leben waren. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250314, Autoren: Ulven, Tor, Übersetzung: Strobel, Bernhard, Seitenzahl/Blattzahl: 136, Keyword: Erinnerungen; Ewigkeit; Klassiker; Norwegen; Vergangenheit, Fachschema: Norwegische Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 19, Gewicht: 272, Produktform: Gebunden, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Was ist der Unterschied zwischen Pforte und Tor?
Ein Tor ist eine bewegliche Barriere, die geöffnet und geschlossen werden kann, um den Zugang zu einem bestimmten Bereich zu ermöglichen oder zu verhindern. Eine Pforte hingegen ist eine feste Öffnung oder ein Durchgang in einer Mauer oder einem Zaun, der den Zugang zu einem bestimmten Bereich ermöglicht. Im Gegensatz zu einem Tor kann eine Pforte nicht geöffnet oder geschlossen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.